Volver
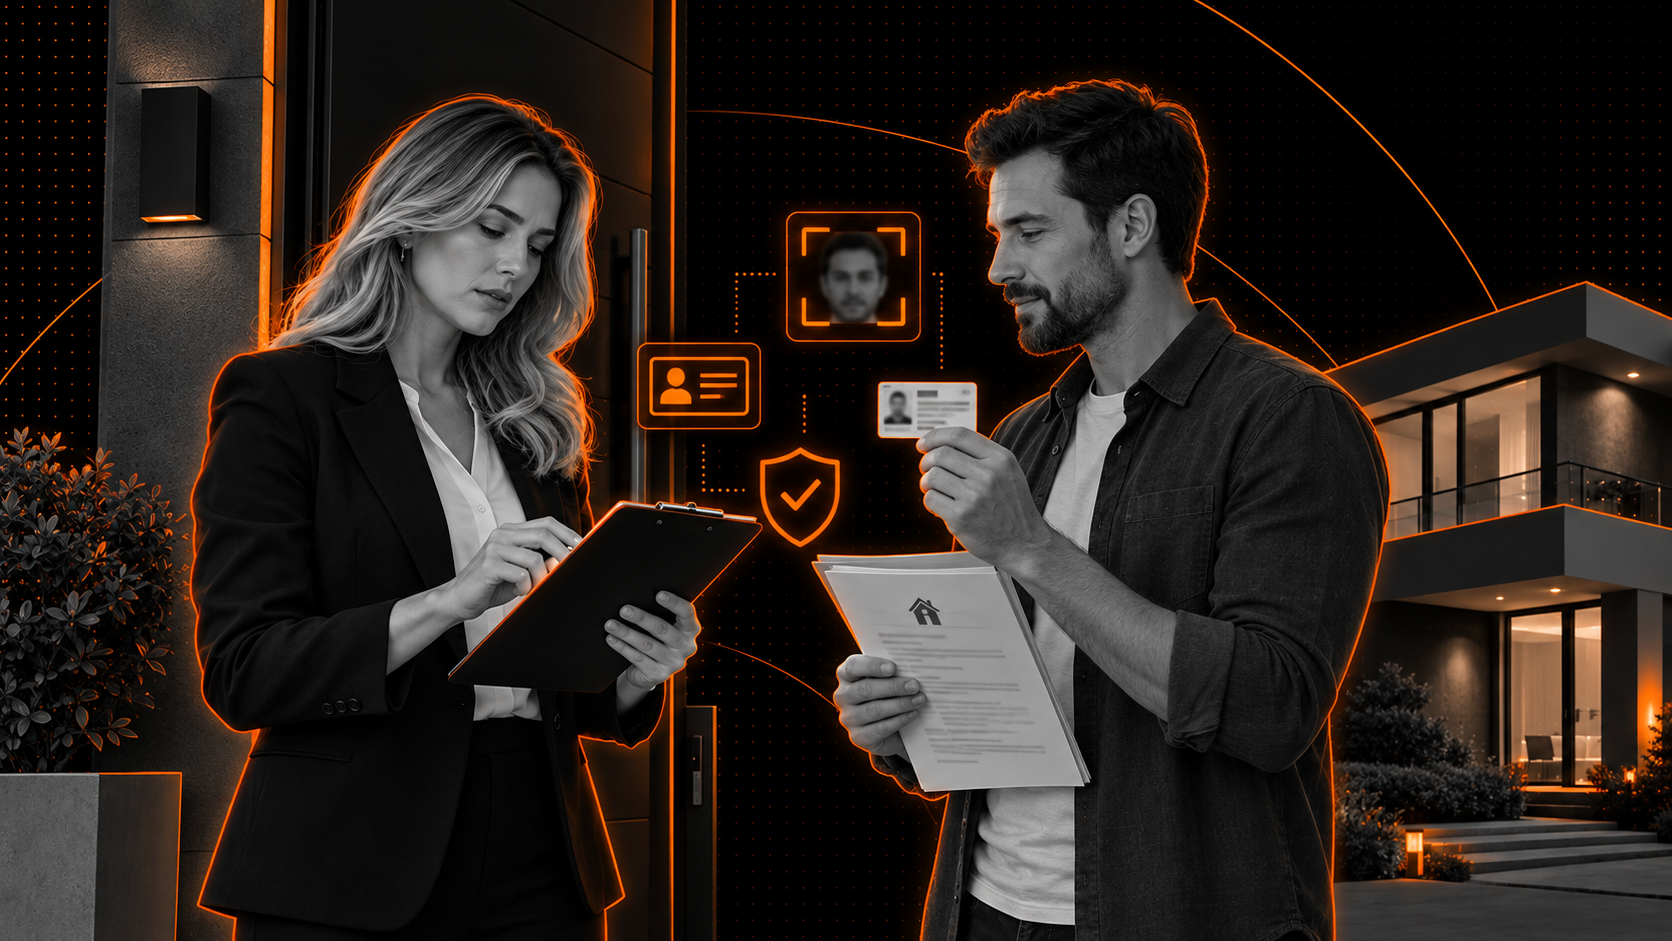
Verificación de identidad de un prospecto inmobiliario mediante documento y reconocimiento facial.
Seguridad

Fraude inmobiliario: cómo verificar la identidad de prospectos y propietarios.

Una inmobiliaria debe contar con procedimientos proporcionales para identificar a las personas con las que negocia y proteger la información que recibe.

Por ReliaHouse

9 min de lectura
Última actualización:

Cuando una oportunidad comercial se convierte en un riesgo de fraude

Una persona escribe a una inmobiliaria porque quiere comprar, arrendar o vender una propiedad. Pregunta por las condiciones, proporciona sus datos de contacto y solicita avanzar con la operación. Para el asesor, puede parecer una oportunidad comercial más.
Pero ¿qué ocurre cuando esa persona no es quien afirma ser?

El 16 de junio de 2026, el Centro de Denuncias de Delitos en Internet del FBI (IC3) publicó una alerta sobre un esquema de fraude en el que delincuentes suplantan a propietarios de terrenos desocupados para intentar venderlos sin su conocimiento ni autorización.

Problemática

Para una agencia, esto plantea un problema que va más allá de recibir mensajes por WhatsApp, Instagram, correo electrónico o un portal inmobiliario. Estos canales permiten iniciar una conversación, pero conocer el nombre de una persona, ver su fotografía o recibir una copia de su documento no equivale a verificar su identidad.

Tampoco significa que cada prospecto deba someterse a un proceso de identificación antes de recibir información sobre un inmueble. La cuestión es determinar en qué momento de la relación comercial resulta necesario comprobar con quién se está tratando, especialmente cuando se van a compartir documentos, programar determinadas visitas o avanzar hacia una transacción.

El primer paso es comprender qué podemos verificar realmente cuando alguien nos presenta un documento de identidad y afirma ser su titular.
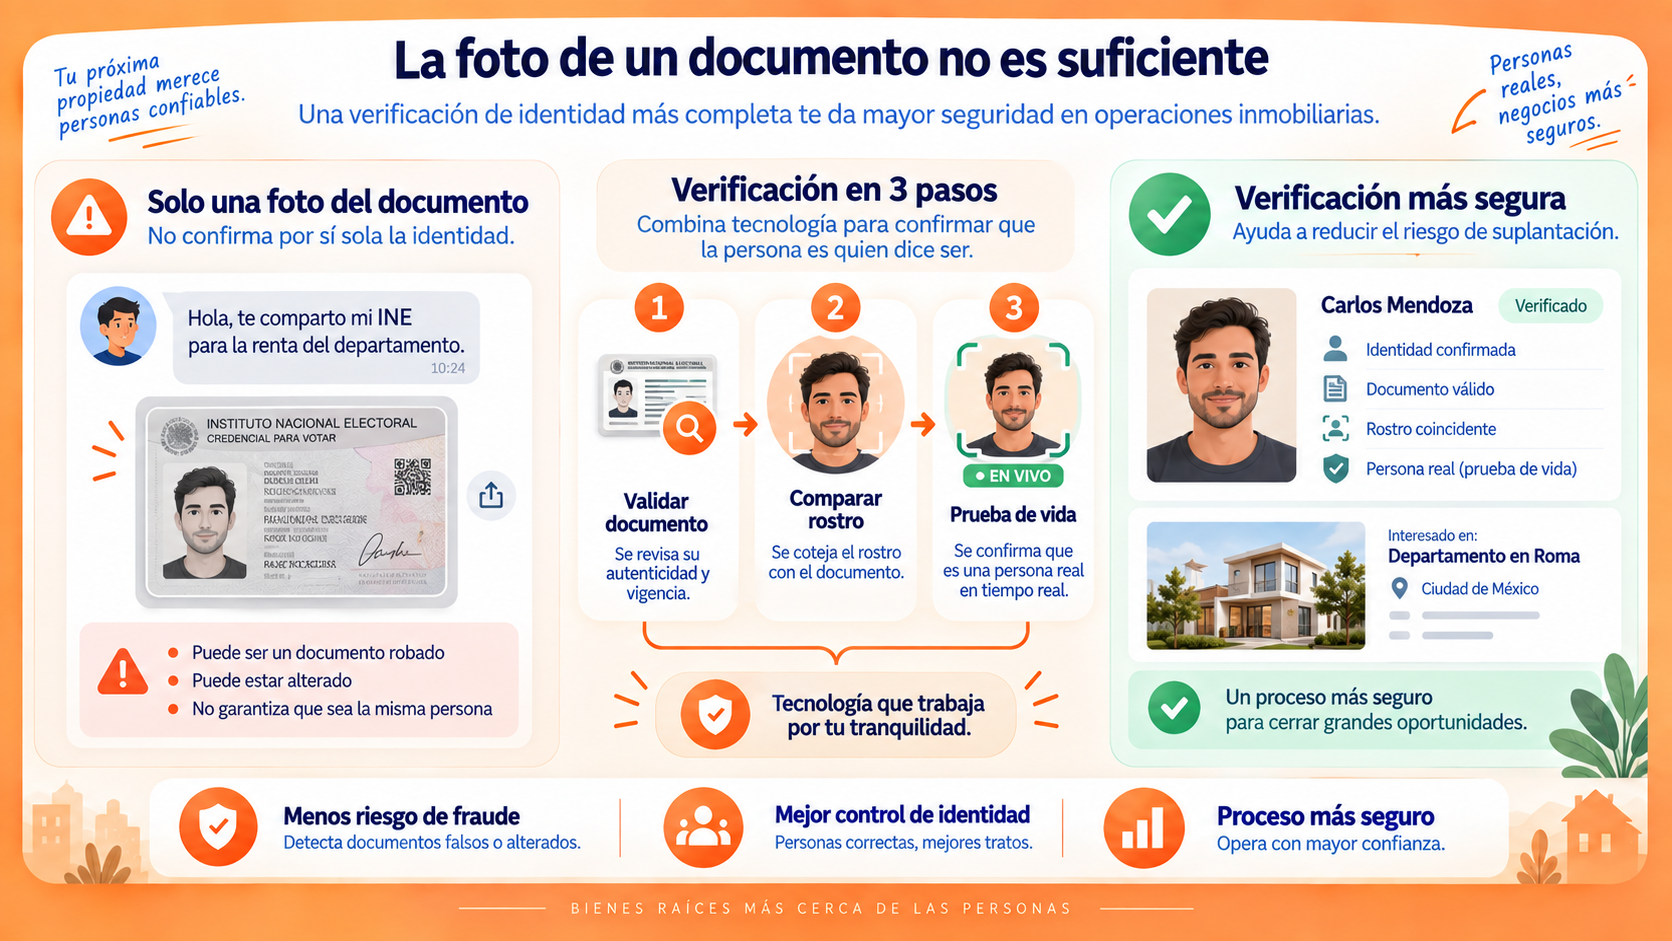
Una fotografía de la cédula no es suficiente para confirmar una identidad

Cuando un prospecto quiere arrendar una propiedad o un propietario solicita que una agencia comercialice su inmueble, puede ser necesario solicitar información que permita identificarlo. En muchos casos, el intercambio comienza con una fotografía de la cédula, el pasaporte u otro documento enviado por WhatsApp o correo electrónico.

Sin embargo, recibir esa fotografía no demuestra que el documento sea auténtico ni que pertenezca a quien lo está enviando. Una persona podría presentar una identificación alterada, utilizar un documento de un tercero o proporcionar información que no corresponda con su identidad real.

Validar la autenticidad del documento y verificar que corresponde a la persona que lo presenta

En una inmobiliaria, esta distinción tiene implicaciones prácticas. Un asesor puede recibir una identificación con un nombre, un número y una fotografía aparentemente válidos, pero esa información, por sí sola, no confirma quién está detrás de la solicitud.
Para reducir el riesgo de suplantación, existen procedimientos de verificación remota que combinan la validación del documento con una captura facial de la persona.

Esta imagen puede compararse con la fotografía del documento y complementarse con mecanismos de prueba de vida, diseñados para detectar determinados intentos de utilizar fotografías, grabaciones u otros medios en lugar de una persona presente.

Esto no significa que toda consulta inmobiliaria deba comenzar con un escaneo facial. El nivel de verificación debe responder al riesgo de la operación, al tipo de información que se intercambiará y a las obligaciones de protección de datos aplicables.

Para una agencia, el objetivo no debería ser acumular fotografías de documentos en las conversaciones de sus asesores, sino establecer un procedimiento que permita comprobar identidades cuando sea necesario y tratar esa información de manera segura.

Del escaneo del documento a la comprobación del rostro

Verificar la identidad de un prospecto o propietario no requiere necesariamente que la persona acuda a una oficina. Existen procedimientos digitales que permiten comprobar documentos de identidad y contrastar la información con quien los presenta, utilizando la cámara de un teléfono o computador.
En la práctica, un procedimiento de verificación remota puede incluir tres comprobaciones complementarias.

  • Validar el documento de identidad: La persona captura su cédula, pasaporte u otro documento admitido. Un sistema de validación puede analizar su formato, los datos que contiene y determinados elementos de seguridad para detectar posibles alteraciones o inconsistencias. Cuando existen mecanismos autorizados de consulta, también puede contrastarse información con fuentes oficiales o confiables.
  • Comparar el rostro con el documento: El prospecto realiza una captura facial y el sistema contrasta sus características con la fotografía de la identificación presentada. Esta comparación ayuda a determinar si la persona que participa en el proceso corresponde a la identidad declarada.
  • Incorporar una prueba de vida: Este control busca detectar determinados intentos de engañar al sistema mediante fotografías, grabaciones u otras representaciones de un rostro. Puede realizarse mediante análisis automatizados de la captura y, según la solución utilizada, solicitar acciones específicas a la persona.
Para una inmobiliaria, la utilidad de estas tecnologías está en poder incorporar una comprobación adicional cuando el riesgo de la operación lo justifica, sin depender exclusivamente de los documentos enviados por mensajería.

Por ejemplo, antes de avanzar con una solicitud de arrendamiento, la agencia podría solicitar una verificación de identidad dentro de un procedimiento digital controlado. El asesor recibiría el resultado correspondiente, en lugar de tener que determinar por su cuenta si una fotografía de una cédula parece auténtica.

La finalidad no es garantizar que una persona nunca cometerá fraude, sino reducir la posibilidad de que alguien avance en una operación utilizando una identidad ajena o documentación manipulada. Una vez comprobada la identidad, todavía será necesario realizar las verificaciones económicas, documentales o jurídicas que correspondan.

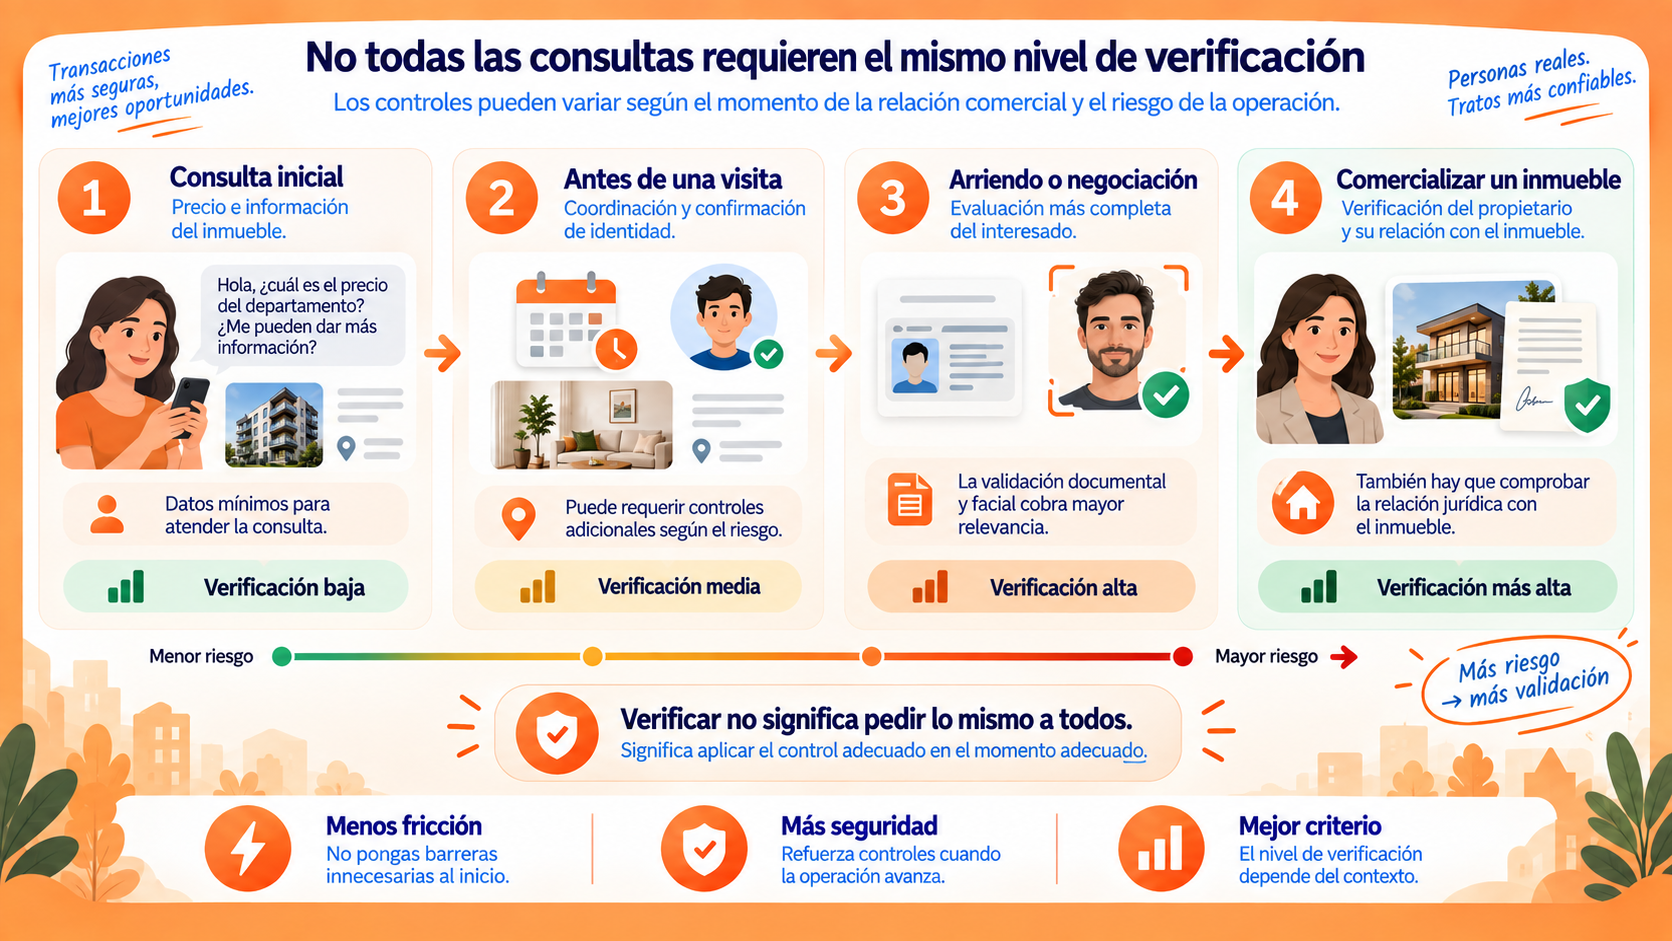
No todas las consultas requieren el mismo nivel de verificación

Una persona que pregunta por el precio de un apartamento no representa necesariamente el mismo nivel de riesgo que alguien que solicita visitar una propiedad desocupada, presenta documentos para arrendar o afirma ser el propietario de un inmueble que desea vender.

Por eso, incorporar controles de identidad no debería significar exigir una fotografía de la cédula y un reconocimiento facial a todas las personas que contactan a una inmobiliaria.
En la práctica, una inmobiliaria puede establecer distintos controles según el momento de la relación comercial.

  • Durante una consulta inicial: cuando el prospecto únicamente solicita información general sobre una propiedad, puede ser suficiente recopilar los datos mínimos necesarios para atenderlo. Exigir una verificación biométrica en esta etapa podría introducir una barrera innecesaria para una persona que todavía está explorando opciones.
  • Antes de una visita: especialmente cuando se trata de propiedades desocupadas o existen circunstancias que aumentan el riesgo para el asesor o el inmueble, la agencia puede establecer controles adicionales. Estos podrían incluir confirmar los datos de contacto, registrar la solicitud y, cuando esté justificado, verificar la identidad de quien asistirá.
  • Al avanzar hacia una solicitud de arrendamiento o una negociación: la identificación adquiere mayor relevancia. La persona podría tener que presentar documentación personal, información económica o documentos relacionados con la operación. En ese contexto, un procedimiento de validación documental y comparación facial puede ayudar a reducir el riesgo de que alguien utilice una identidad ajena.
  • Cuando una persona solicita comercializar un inmueble: además de verificar quién es, resulta necesario comprobar su relación jurídica con la propiedad y si tiene facultades para venderla o arrendarla. El FBI ha documentado esquemas en los que delincuentes utilizan identificaciones y documentos falsos para hacerse pasar por propietarios de terrenos e intentar venderlos sin autorización.
Verificar más no siempre significa proteger mejor. El objetivo es identificar los momentos en los que existe un riesgo concreto, aplicar controles adecuados y evitar recopilar información personal que no resulte necesaria.

Verificar una identidad también implica proteger la información que recibes

Cuando una inmobiliaria solicita una cédula, un pasaporte o una captura facial para comprobar la identidad de una persona, no solo está incorporando una medida de prevención del fraude. También está recibiendo información personal que debe proteger durante su recopilación, almacenamiento, consulta y eliminación.

Una fotografía del documento puede contener nombres, números de identificación, fechas de nacimiento y otros datos personales. Si además se utiliza reconocimiento facial, el proceso puede generar información biométrica que requiere precauciones adicionales.

Por eso, trasladar la verificación desde una conversación de WhatsApp hacia un procedimiento digital no garantiza automáticamente una mayor seguridad. La protección depende de cómo esté diseñado ese procedimiento, qué información recopile, quién pueda acceder a ella y durante cuánto tiempo se conserve.

Para una agencia, esto implica que la seguridad no termina cuando el sistema confirma una identidad. También debe existir un procedimiento para gestionar la información recopilada.

Por ejemplo, resulta conveniente limitar el acceso a los documentos únicamente a las personas que los necesitan para realizar la operación, evitar que se distribuyan innecesariamente entre conversaciones o dispositivos personales y definir cuándo corresponde eliminarlos.

No siempre será necesario que el asesor conserve una copia de cada archivo utilizado durante el proceso. Según las necesidades de la operación y las obligaciones aplicables, podría ser suficiente disponer del resultado de la verificación y de la información estrictamente necesaria para justificar las decisiones posteriores.

Una inmobiliaria no debería reducir el riesgo de suplantación creando, al mismo tiempo, un riesgo innecesario para los datos personales de sus clientes.

Captar prospectos sin perder el control de la información

Recibir consultas por WhatsApp, Instagram, correo electrónico o portales especializados forma parte de la actividad comercial. Estos canales permiten iniciar conversaciones y generar oportunidades, pero no deberían convertirse en el único lugar donde se gestionan las identidades, los documentos y las decisiones relacionadas con una operación.

La solución no consiste necesariamente en abandonar los mensajes directos, sino en establecer un procedimiento que permita avanzar desde una consulta inicial hacia una gestión más estructurada y segura.

Por ejemplo, una persona puede escribir por Instagram porque está interesada en arrendar un apartamento. El asesor responde sus preguntas y, cuando el prospecto decide avanzar con su solicitud, puede dirigirlo a un entorno controlado para proporcionar la información necesaria, realizar las verificaciones que correspondan y continuar el proceso.

De esta manera, la conversación sigue siendo un punto de contacto comercial, mientras que la recopilación de documentos y la comprobación de identidad se realizan mediante procedimientos definidos por la agencia.

La seguridad inmobiliaria no depende de una única herramienta ni de una verificación aislada.

Requiere combinar procedimientos de identificación, comprobaciones documentales, protección de datos y controles adecuados al riesgo de cada operación.

Para una agencia o asesor, el objetivo es poder atender nuevas oportunidades sin comprometer la información de sus clientes ni asumir que una identidad declarada ha sido comprobada. Incorporar estos controles en el momento adecuado permite que la captación comercial y la prevención del fraude formen parte de un mismo proceso.

Prueba 30 días gratis

Digitaliza tu operación inmobiliaria desde el primer día.

Comienza gratis

Etiquetas

Prueba ReliaHouse gratis por 30 días

Digitaliza tu operación inmobiliaria y trabaja con más control desde el primer día.